随着年轻一代对生产损伤的认知加深,叠加传统家庭科学照护能力不足等多重因素,让主打“高品质产后护理”和“专业新生儿护理”的月子中心逐渐崛起,甚至跑出了几家上市企业,如爱帝宫、圣贝拉、喜喜母婴等。
但就在近期,爱帝宫被港交所强制除牌。至此,月子中心的上市队列中仅剩圣贝拉一颗“独苗”。爱帝宫的结局,是个例,还是整个行业的一面镜子?一个接着一个的企业倒下,让人不禁想问月子中心这门生意还好吗?
爱帝宫退市
爱帝宫于2007年在深圳创立,是全国较早专注于高端月子服务的品牌之一。它在深圳、北京、成都等全国多个城市设有直营分院,凭借月子期母婴照护服务、产后康复,瑜伽塑形,乳房管理及宝宝摄影等业务,成为“国内月子中心第一股”。
然而,就在今年10月,爱帝宫被港交所强制除牌。但说实话,这并不意外。因为从2025年2月21日算起,它已停牌整整599天,2024年度、2025年度两份年报接连难产。港交所已经给足了时间,它却始终交不出财报,达不到复牌要求。

那为什么财报出不来呢?根源在于爱帝宫内部爆发的“实控权”之争。
2019年,深圳爱帝宫(月子中心的经营主体)借壳港股同佳健康(后更名“爱帝宫母婴健康股份有限公司”,简称“上市公司”)上市。但代价是,除了早期入局的外部投资方艾玛资本保留5.05%股权,剩余94.95%股权全由上市公司全资子公司广东万佳持有。由此,形成一个矛盾的局面,虽然品牌创始人朱昱霏交出了深圳爱帝宫的所有股权,但实际经营、公章、账册、证照,全都还在她手里。
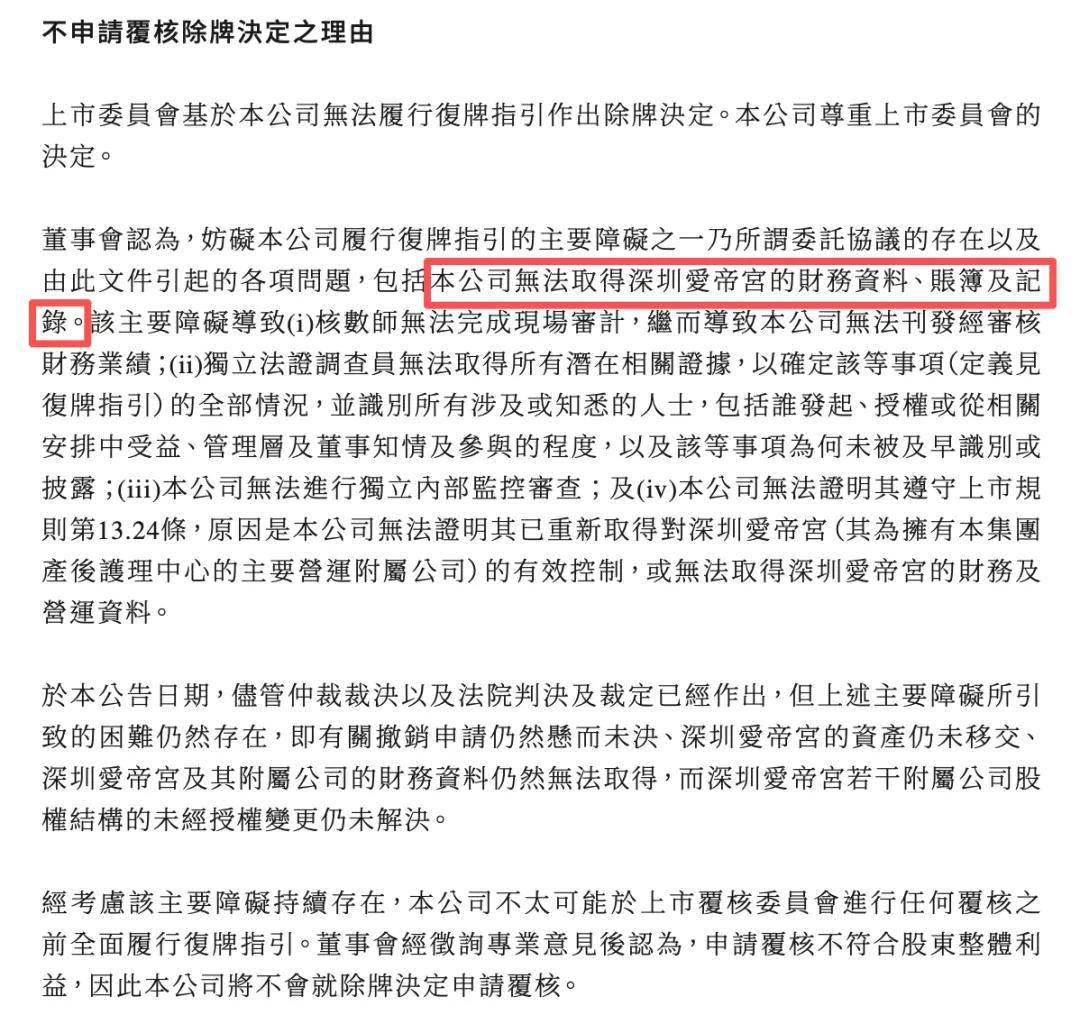
2024年,上市公司董事会换届,打破了此前股权与经营权分离的平衡。新管理层要收回经营管理权,结果遭到朱昱霏拒绝。理由是,早年深圳爱帝宫借给广东万佳100%控股的深圳同佳的钱尚未结清。据悉,2022年,广东万佳与朱昱霏签署协议,约定在欠款清偿完毕前,广州万佳持有的深圳爱帝宫全部股权由朱昱霏行使。由此,导致双方在后期陷入控制权僵局,最终只能走向退市。
诚然,控制权内斗是爱帝宫走向退市的根本原因。但这场冲突爆发,也有不少观点认为,双方撕破脸的背后,还有一层现实诱因。那就是爱帝宫的增长故事讲不动了,经营压力放大了这份权责安排里潜藏的矛盾,最终引爆纠纷。
翻看历年财报可见,上市公司在2020年共有三大运营分部,分别是爱帝宫的月子服务,以及同佳健康遗留下来的天然健康食品、医学抗衰老及健康产业投资。2021年,三大分部变为月子服务、健康产业(原医学抗衰老及健康产业投资业务)及其他(投资及融资)。2022年-2024年年中,除月子服务外,其余两大板块均被剥离。
上市公司四年时间,三年半都在亏损。除了在2021年实现3478.5万港元的微薄盈利外,2020年亏损3.83亿港元,2022年、2023年以及2024年上半年,又分别亏损1.78亿港元、1.77亿港元、3935.5万港元。聚焦月子服务,2020年-2023年间年内溢利分别为1.08亿港元、7485.4万港元、-6357万港元和1170万港元。
由此,不难看出上市公司被旧业务拖累,但剥离后被寄予厚望的月子服务并没有成为稳定的利润引擎。随着长期亏损压力不断累积,就可能让“股权归上市公司、经营权留在创始人”这一特殊安排所潜藏的矛盾被放大,并走向如今这一激化局面。
圣贝拉的多元化
随着爱帝宫退出资本市场,圣贝拉可以说是月子中心赛道里仅剩的上市“独苗”。不过这份“稀缺感”并不代表它很强,回顾过往财报不难发现,圣贝拉刚从连续四年的亏损泥沼里脱身,盈利底子还谈不上厚实,远远没到可以放松的时候。
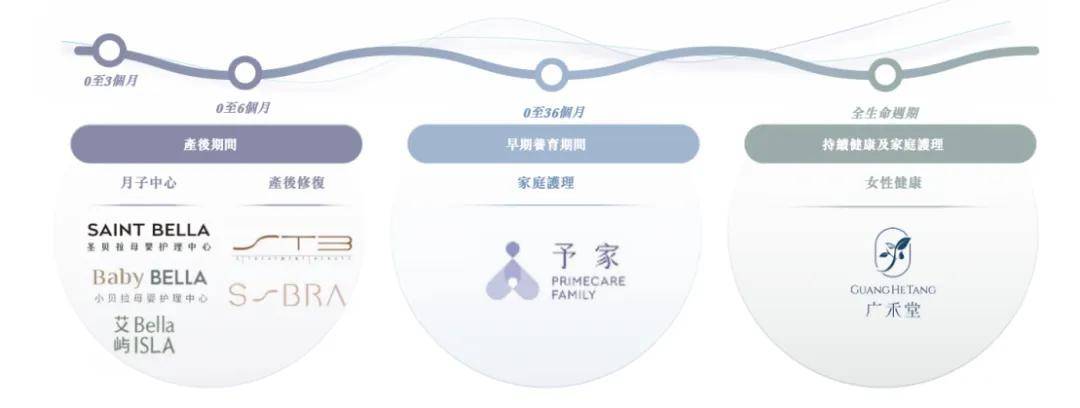
2021年-2024年,圣贝拉布局了三条业务主线,分别是月子中心(涵盖圣贝拉、艾屿及小贝拉品牌组成的产后护理服务、产后研修所和S-bra品牌组成的产后修复服务)、家庭护理服务(核心品牌予家)和食品(核心品牌广禾堂)。
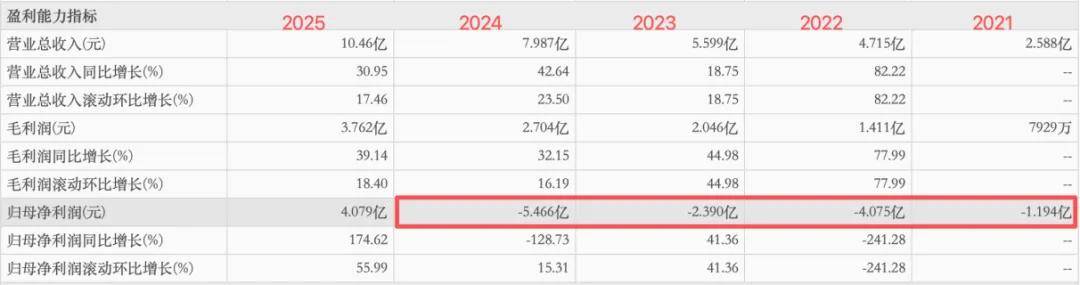
这四年间,圣贝拉的营收虽然保持着增长,依次录得2.59亿元、4.72亿元、5.60亿元、7.99亿元。但账面持续亏损,分别为1.19亿元、4.07亿元、2.39亿元、5.47亿元。亏损主要来自向投资者发行金融工具的公允价值变动、以股份为基础的付款开支这类非经营性扰动项。剔除上述影响后,圣贝拉在上述报告期内的经调整净利润分别为-2986.8万元、-4462.8万元、2077.2万元、4225.6万元。
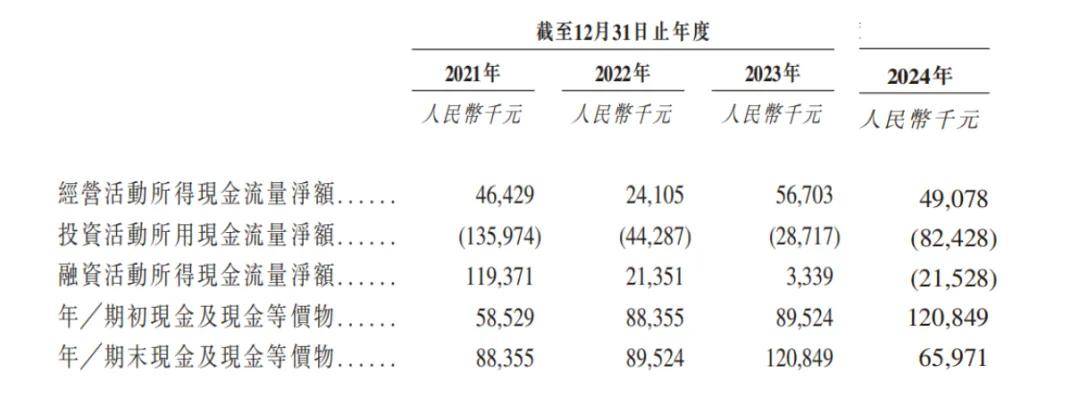
值得留意的是,尽管圣贝拉在2023年就实现经调整口径下的盈亏平衡,但它的资金链长期紧绷。从2021年-2024年的现金流情况来看,其“烧钱”的速度远超赚钱的速度。上述报告期内,经营现金流分别为4642.9万元、2410.5万元、5670.3万元、4907.8万元;同期投资现金流持续大额流出,分别为1.36亿元、4428.7万元、2871.7万元、8242.8万元。在此之下,其高度依赖外部融资输血。
尤其是在2024年冲刺上市阶段,圣贝拉一边大举借款和发行股票,共计搞来约1.32亿元,另一边又要支付高昂的重组费用6750万元、偿还银行贷款4000万元、支付房租本金3230万元。当期资金净流出2150万元,账面资金承压,期末资金从1.21亿元降至6597.10万元,直至2025年完成上市资金端才得到缓解。
2025年,圣贝拉全年营收10.46亿元,账面净利润4.08亿元,表面实现大幅扭亏;但剔除非经常性扰动后,经调整净利润仅1.25亿元。上市之后公司持续跑马圈地,门店规模由2024年末96家扩张至140家。得益于融资获得6.58亿元现金,否则单靠经营现金流入的5358.10万元,难以支撑投资现金流出的2.23亿元。
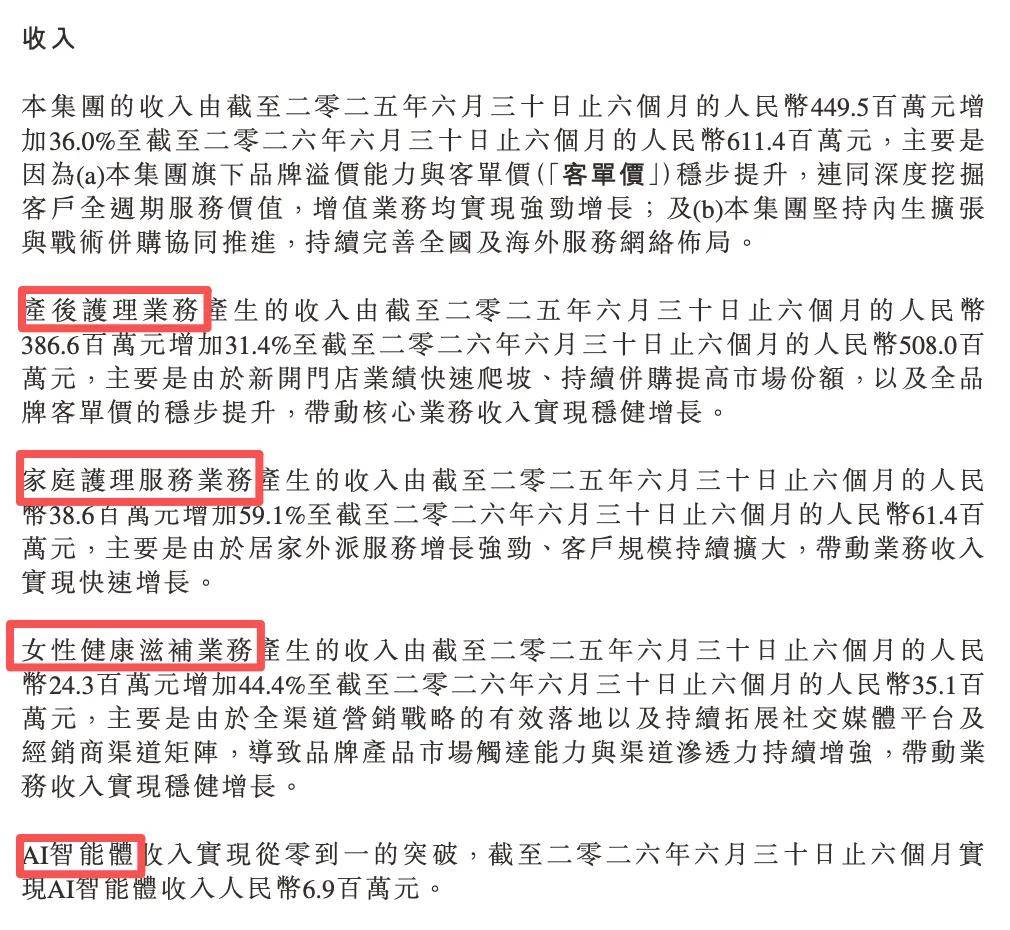
进入2026年上半年,圣贝拉营收6.11亿元,净利润5176.40万元,经调整6058.4万元。截至此报告期,通过新开+并购,圣贝拉门店总数进一步拓展至148家。但风险点同样突出,投资现金流出依旧高于经营现金流入。一旦外部融资渠道收紧,圣贝拉的扩张节奏、资本运作计划可能都将受到约束。
值得关注的是,圣贝拉将原先三大业务板块迭代为产后护理、家庭护理、女性健康滋补、AI智能体四大方向。显然,它不想只做28天生意,而是以月子中心作为流量入口,依托到店客户建立信任关系,延伸挖掘用户全生命周期需求,将一次性入住消费转化为长期家庭消费,依靠多元业务对冲月子主业的经营波动。
不过从当前收入结构看,产后护理业务仍贡献超过83%的营收,新业务整体体量尚小,能不能形成稳定的第二增长曲线,仍需要更长时间观察验证。而且多业务并行,对照护人才储备、服务、品控、供应链管理都提出了更高的要求,一旦某个板块服务翻车,会直接拖累整个品牌口碑。
行业洗牌进行时
虽然月子中心是近年兴起的新兴赛道,有数据也显示,中国内地月子中心市场渗透率约为6%,与韩国、中国台湾等成熟市场相比仍具9至10倍提升空间。但这份增长想象,在持续下行的人口基本面面前大打折扣。
众所周知,出生人口主要由育龄女性数量和生育率这两个因素决定。根据相关学者推算,15-49岁育龄女性数量持续缩减,从2020年的32229万人降到2025年的30591万人,承担生育主力的 20-39 岁女性群体缩减幅度可想而知。与此同时,总和生育率也在下滑,从1.3%跌到1.0%左右。产妇作为月子行业的核心客群,基数减少意味着整个赛道总需求正在收缩。
此外,动辄几万到十几万的客单价,能消费得起的始终是少数。而且月子服务本身有难以回避的先天短板,它是典型的低频一次性消费。绝大多数家庭,一生当中只会消费一次月子套餐。这意味着门店每一个客户,都需要付出高额的获客成本去挖掘,如果没有其他服务,客户消费完成之后,自然流失,很难持续产生收入。
在此之下,国内月子中心的新注册企业数量从2024年的602家减少到2025年的459家。这组数据代表着,外部创业者对于月子赛道的投资热情明显降温,过去几年遍地开花、疯狂开店的浪潮已经退去。
蛋糕变小之后,存量竞争进入白热化,全国各地频繁出现月子机构突然关停、预付费用无法退还、售后维权集中爆发的案例,很多缺乏品牌力、没有稳定客户复购、服务同质化严重的中小玩家,正在被市场快速清退。
例如,2026年,长沙台婴美母婴护理中心无预警停业;福州老牌高端月子中心馨尚最后一家龙峰馆停止运营;成都莲生母婴月子中心长期欠薪、断缴社保,于9月3日突然关停,闭店前仍在收取客户费用,并借助变更法人、空壳主体转移责任,消费者退款、员工薪资追偿陷入执行困境。
2025年,爱家月子中心在内部通知宣布经营不善、进入破产程序,随后在上海、江苏、浙江等8个省份22个城市开设了67家门店,一夜之间大面积闭店。同年,北京积木枝芽、杭州蜜悦月子、海豚湾月子、初蕊月子、月内阁、宁波鑫紫罗兰月子中心,以及曦玥宫东莞多家门店也相继传出倒闭停业的消息。
而这,仅仅是行业出清里露出水面的一角。
生育下行压力难以逆转,月子行业整体很难重现过去高速扩张的光景,行业洗牌还将持续。但这并不代表赛道失去价值,新一代母婴家庭对于科学母婴照护的真实需求依旧存在,但如何能够降本增效,把一次性服务变为挖掘客户全周期服务价值,值得从业者们深思。
您必须 [ 登录 ] 才能发表留言!