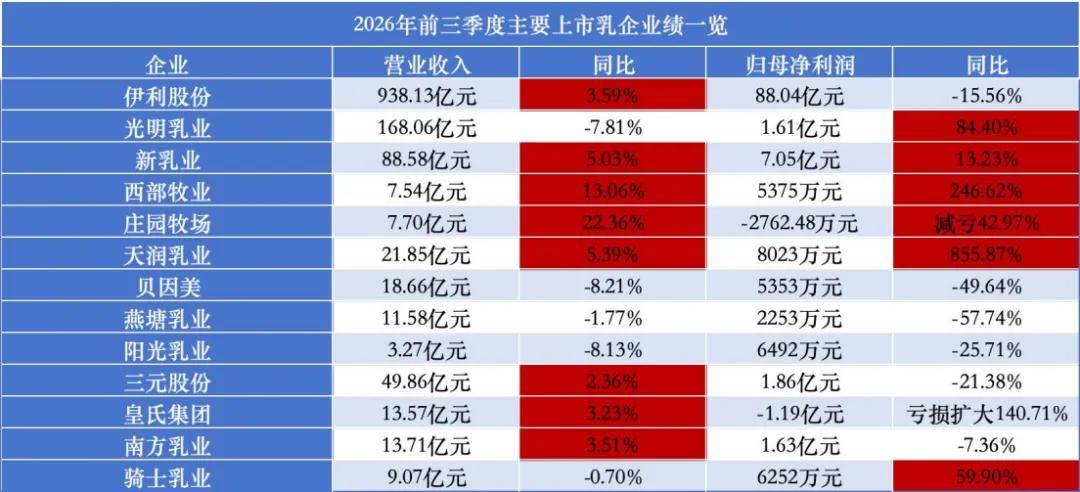
十月底,三季报出齐。十三家上市乳企,几家欢喜几家愁。从营收上看,8家实现收入增长。但结合利润一起看,真正变好的只有4家,其中还有一家只是“少亏了点”。明明在同样一轮行业周期,为什么它们会走成不同的样子?
伊利、光明稳站百亿营收阵营盈利成色却不同
伊利作为国内乳制品行业龙头,在这个赛季依旧保持遥遥领先的地位。
1-9月,收入938.13亿元,同比增长了3.59%。不过净利润88.04亿元,同比少了15.56%。看到这份“增收不增利”的成绩单,很多人第一反应是“龙头也在以价换量”,但其实事实并非如此,另有其事导致净利润下滑。翻看经营报告,伊利旗下四大业务板块全线录得正增长,说明它的基本面没出问题。
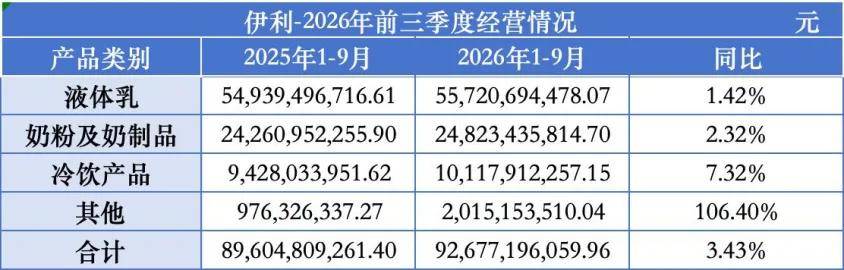
那净利润为什么会下滑?原因是受两件事拖累:一是资产减值增加这一非现金账面损失约25.41亿元(较同期多21.76亿元),认的是以前溢价收购,如今不及预期的损失;二是所得税费用上升这一实际税负增加约23.61亿元(较同期多9亿元),认的是政策口径调整,旧账纠正的一次性补缴。
整体来看,伊利在2026年前三季度还算“稳”。
光明乳业相较之下承压明显,不增收的同时净利润也被市场拷问。
1-9月,收入168.06亿元,同比减少7.81%;净利润1.61亿元,同比增长84.4%。从扣非净利润1.34亿元,同比减少16.30%来看,“非经常性收益”对前三季度盈利表现贡献很大。从其主业经营就能看出,占比最大的两块业务“液态奶”和“其他乳制品”双双下滑,分别减少了12.73%和3.23%,随心订平台第三方产品销售收入也下降了。
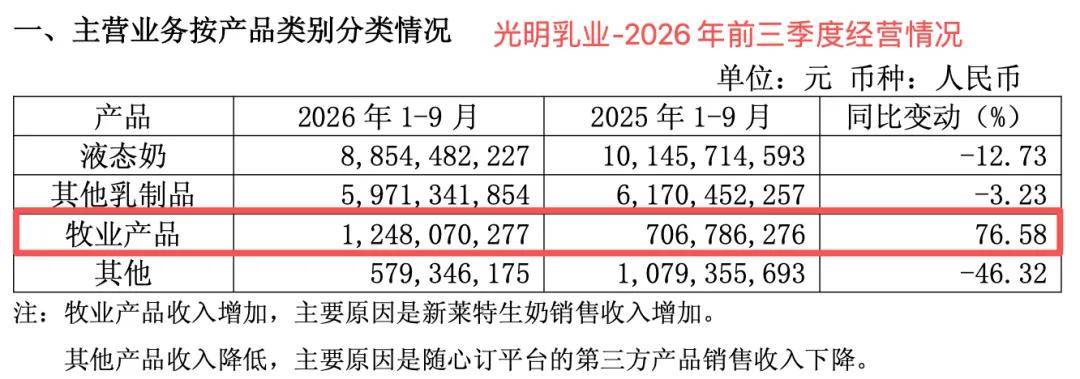
但利润端改善,也有经营层面的积极变化。其中,最关键的是子公司新莱特减亏。报告期内,其不仅出售了长期亏损的北岛资产,而且原料奶销售增加带动牧业产品增长76.58%。此外,其还对全产业链提质增效。不过最值得关注的是,进入第四季度,光明乳业动作频频。先是组建“大客户营销中心”,试图将B端定制乳品培育为第二增长曲线;而后加速布局即时零售、仓储会员店、零食量贩、社区团购;再是继续押低温新鲜赛道,同时推出“爱普昔”进军特医食品赛道。
那么,那些布局究竟会给光明乳业带来什么,有待后观。
“双增”的新乳业、天润乳业西部牧业和庄园牧场
新乳业的表现很“稳健”,是此次统计中少有的几个“双增”乳企之一。
1-9月,收入88.58亿元,同比增长5.03%;净利润7.05亿元,同比增长13.23%。值得注意的是,此次新乳业并未披露主业经营的具体营收情况,但在财报中指出——低温品类保持双位数增长,新品收入占比保持双位数,销售净利润持续提升。
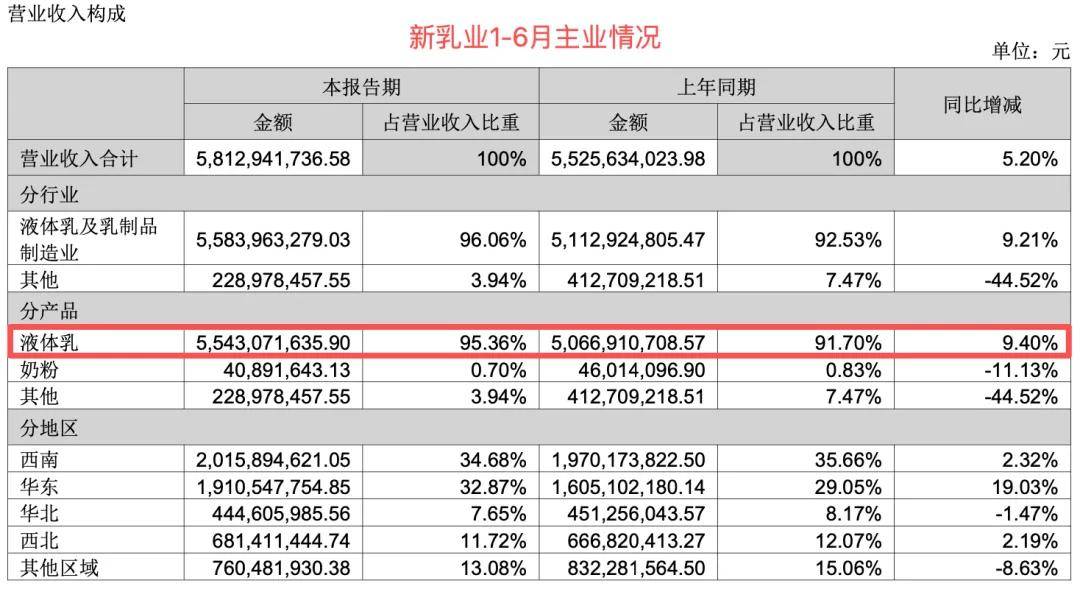
近几年,新乳业集中资源推进低温“鲜酸双强”的矩阵式发展,同时通过收购整合区域品牌,与全国品牌协同来强化市场渗透。但这也使其现在基本上属于是“单腿走路”,1-6月的营收中,液体乳占95.36%,奶粉占不足1%,其他占比约4%。虽然聚焦换来了增量,但也将品牌命运和这个品类的兴衰绑定在了一起。
天润乳业这份“双增”成绩单,成色需要细看。
1-9月,收入21.85亿元,同比增长5.39%;净利润8023万元,同比增长858.87%。增幅之所以看起来夸张,主要是因为去年同期净亏损1061.45万元,低基数放大了同比增速。
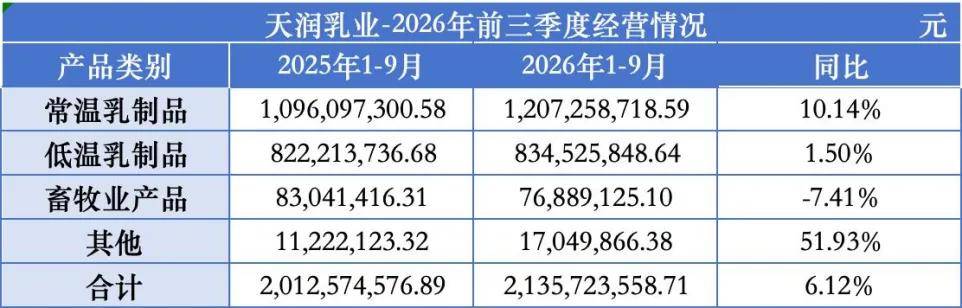
更值得关注的,是扣非后净利润5356.64万元,去年同期7654.01万元,同比减少30.02%。也就是说,净利润大增,主要是靠政府补助等一次性收益。但剔除后,主业盈利实际有所下滑。对此,天润乳业也解释了原因,主要有三点:一是企业所得税费用同比增加;二是年产20万吨乳制品加工项目折旧费用同比增加;三是公司加大产品销售推广力度,销售费用同比增加。
2023年-2024年,扣非后净利润连续两年下滑,直到2025年才实现增长。2026年前三季度整体来看,营收保持稳步增长,市场拓展还在向前推进。不过成本压力正在拖累主业盈利,后续是否能够维持增长还需打个问号。
西部牧业实现“扭亏”,中断了连续三年的颓势。
1-9月,收入7.54亿元,同比增长13.06%;净利润5375万元,同比增长246.63%。而在2023年-2025年,其已连续三年净亏损6424.57万元、1.19亿元和5066.88万元。值得一提的是,这一次的扭亏并非仰仗一次性收益加持,扣非后净利润759.22万元,同比增长115.24%。
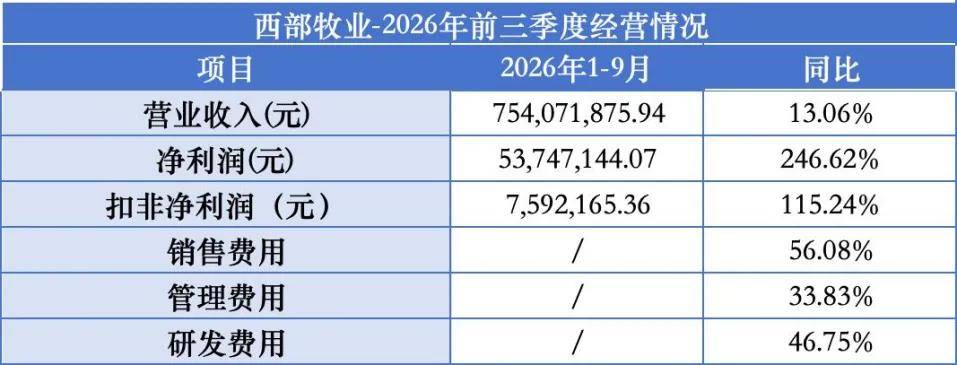
对此,西部牧业在财报中说明,乳业板块通过精准市场定位与差异化营销策略,进一步提升产品市场占有率,带动收入和利润提升;饲料加工板块通过优化配方、降本增效实现扭亏为盈。上述因素,共同推动其实现扭亏为盈。但主业造血能力虽然同比变好,但绝对利润体量偏弱,叠加销售费用、管理费用、研发费用同步走高,增速显著高于营收增速,投入产出效率尚待验证,盈利持续性仍存不确定性。
庄园牧场还没扭亏,但可以看出明显“回暖”。
1-9月,收入7.70亿元,同比增长22.36%;净亏损2762.48万元,同比减少42.97%。而在2023年-2025年录得净亏损,8147.51万元、1.66亿元和7438.87万元。
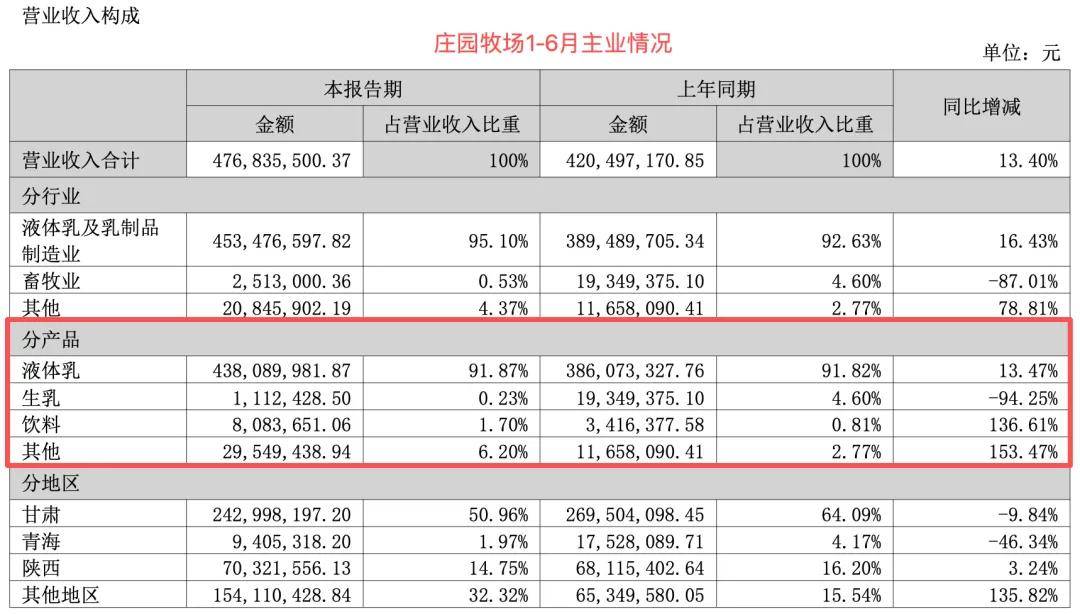
从业务结构来看(以半年报披露口径),液体乳为其核心收入来源,营收占比超90%,其余依次是其他、饮料和生乳。其中,外销生乳在整个盘子里的占比在快速缩小。报告期内,庄园牧场持续深耕“地域特色乳制品”赛道,并拓宽全域营销,销售端扩张明显,西北基本盘稳固、省外及线上渠道增量释放。同时,持续优化牛群结构、提升奶牛单产,实现牧业提质增效。
“双减”的贝因美、燕塘乳业和阳光乳业
贝因美的新业务放量,但未能弥补核心婴配粉下滑缺口。
1-9月,营收和净利润双下滑,分别减少8.21%至18.66亿元、减少49.64%至5353万元。值得关注的是,2023年-2025年贝因美已连续三年实现双增,那为何进入2026年表现突然“变脸”?
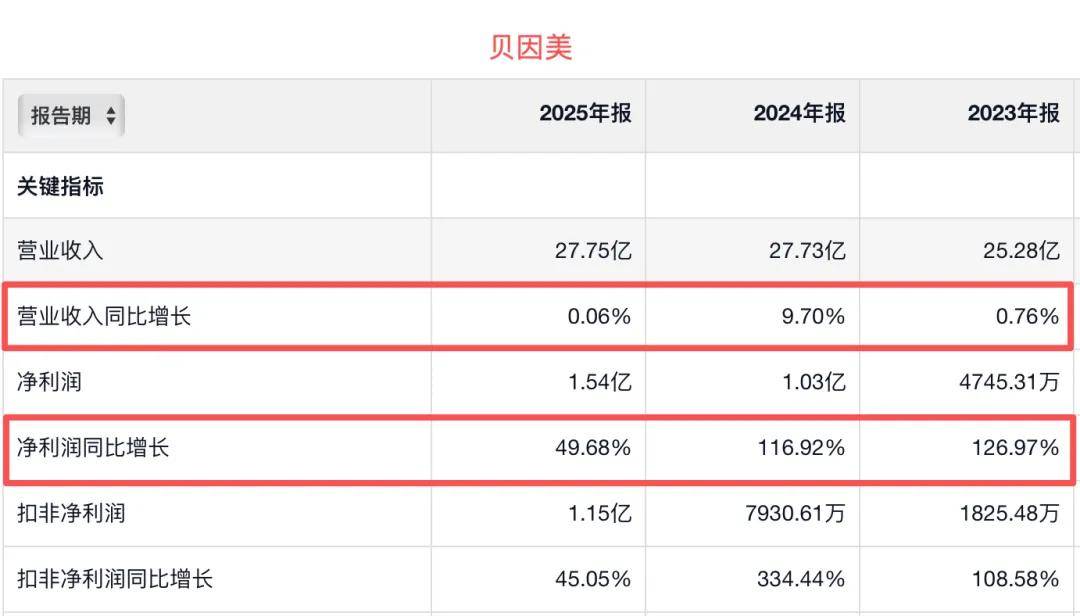
原因就在于,奶粉业务在整个盘子里占比太重了,超80%。近年来生育率持续下降,婴配粉行业整体景气度不佳,传统孕婴童门店数量也在减少,相关业务拓展自然承压。不过,公司也在积极培育新业务:1—9月,用品类业务同比增长386.53%,特配粉收入同比增长16.32%,特膳类食品收入同比增长124.52%。
但从目前看,新业务增长带来的利润仍不足以覆盖婴配粉业绩下滑的影响。不过,逆水行舟,不进则退,主动求变总比固守原地更有意义,后续成效仍待观察。
燕塘乳业经营承压明显,四季度成为2026年翻盘重点。
1-9月,收入11.58亿元,同比减少1.77%;净利润2253万元,同比减少57.74%。翻阅过往财报,自2017年起至2024年,基本呈现“一年增、一年降”的交替走势。但这一循环在2025年被打破了,延续了2024年的下滑趋势,净利润同比减少43.94%。
阳光乳业同样艰难,已连续两年营收、净利润双减。
1-9月,收入3.27亿元,同比减少8.13%;净利润6492万元,同比减少25.71%。但2024年-2025年,其营收分别为5.19亿元、4.77亿元;净利润分别为1.15亿元、1.04亿元。

如果2026年第四季度仍无法实现反转,二者将面临营收与净利润连续三年下滑的局面。三季报中,两家乳企并未披露过多主业经营情况,但从年中财报中可见,两家主力线大多在往下走。
燕塘乳业的花式奶卖了1.34亿元,跌了11.69%;乳酸菌乳饮料类3.16亿元,也少了2.47%。唯一还能扛住的是液体乳类,营收2.88亿元,逆势微增2.57%。阳光乳业那边更不乐观,常温和低温的乳饮料、乳制品全线下滑,只有一个奶粉在涨,增幅高达60.62%。但奶粉在阳光乳业的整体盘子里占比太小,这抹亮色暂时还盖不住全场的阴霾。
再看销售地盘,燕塘乳业的大本营广东缩量了,省外反倒有所增长,可惜省外营收占比只有2.25%,远水解不了近渴。阳光乳业就更难了,所有区域都在掉量,没有一个市场能站出来撑场面。
各有烦恼的三元、皇氏集团、南方乳业和骑士乳业
皇氏集团是此次统计中唯一一个亏损在持续扩大的乳企。
1-9月,收入13.57亿元,同比增长3.23%;净亏损1.19亿元,同比扩大140.71%。而在2024-2025年皇氏集团已连续两年净亏损,若扣除非经常性损益后净亏损自2020年起已连续五年。
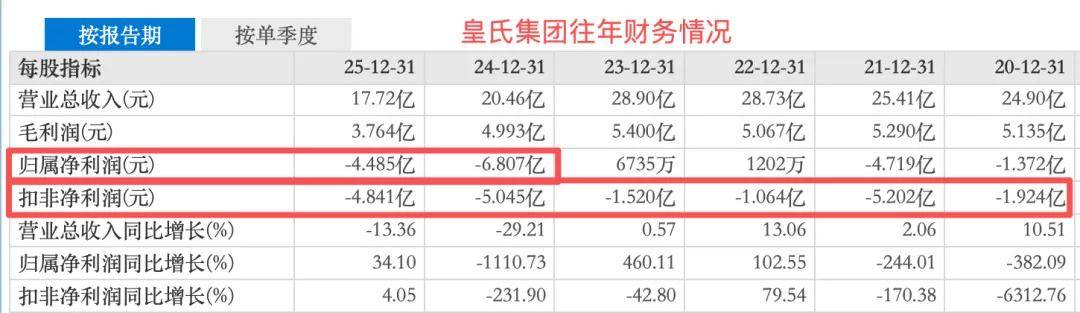
对于此次亏损,皇氏集团在财报中解释称,“主要为公司营业成本同比增加,毛利下滑所致”。从经营层面看,公司深化与头部新式茶饮品牌的合作、拓展线下渠道,低毛利定制化产品占比随之提高,虽带动了收入,却将毛利率压至18.80%。
更深层的拖累来自资产负债表,早年先后涉足影视、互联网、光伏等赛道,多次大额并购积累了较重有息负债,2026年9月末资产负债率已达90.16%,财务费用对利润形成持续侵蚀。所以才有了如今营收微薄,还持续亏损的局面。

骑士乳业与之相反,属于是“增利不增收”。
1-9月,收入9.07亿元,同比减少0.70%;净利润6252万元,同比增长59.90%。从半年报数据看,营收增长压力集中在占总收入约七成的乳品板块,但其中的生鲜乳、液态奶、其他乳制品收入均同比减少;而净利润大增则主要源于糖业板块明显好转,2025年前三季度甜菜受冻化影响,糖业务亏惨了。本期销售白砂糖所用甜菜没有遭遇冻害、生产损耗低,糖业务只亏很少一点,之前大额亏损的缺口补上了,带动净利润明显抬升。
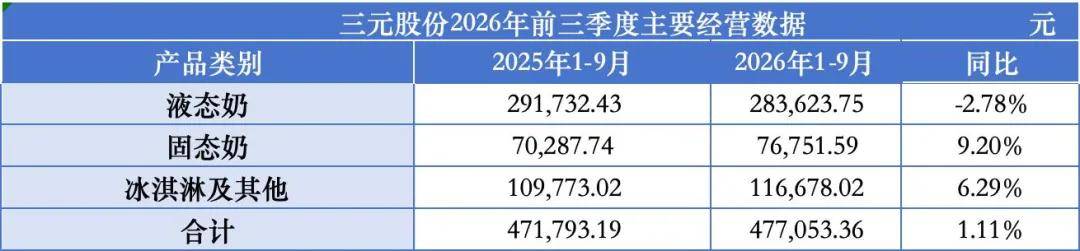
三元股份虽然增收不增利,但整体基本面在优化。
1-9月,收入49.86亿元,同比增长2.36%;净利润1.86亿元,同比减少21.38%。从主营业务来看,三大板块中仅液态奶同比小幅下滑2.8%,但北京本地鲜奶增长韧性突出;固态奶、冰淇淋及其他板块收入表现相对较好,形成业务增量补充。对于利润承压的原因,三元股份解释为江苏三元、天津三元清算退出一次性支出同比增加以及投资收益同比减少。
南方乳业2026年业绩或成为其上市以来首次业绩瑕疵。
1-9月,收入13.71亿元,同比增长3.51%;净利润1.63亿元,同比减少7.36%。若第四季度净利润未能扭转下滑态势,全年业绩将终结其连续四年营收、净利润双增的纪录。
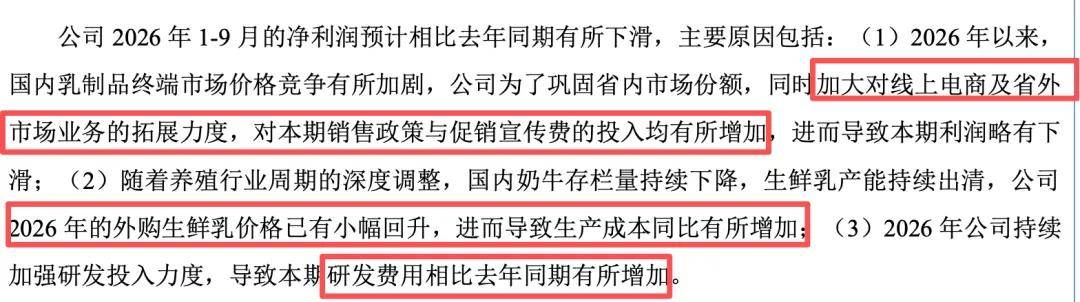
对于净利润下滑,南方乳业解释为三点原因:一是为了巩固省内市场份额,加大了对线上电商和省外市场的拓展力度,增加了促销和宣传费用;二是奶牛存栏下降、生鲜乳产能出清,外购生鲜乳价格小幅回升,推高生产成本;三是主动加大研发投放,短期侵蚀盈利。
这十三家乳企折射出乳制品行业的几个关键词——存量竞争、利润分层、品类分化、渠道碎片化、费用高企、整合出清。龙头靠基本盘和多元业务稳住,低温鲜奶、特色乳、B端定制、即时零售等是结构性机会;但婴配粉、传统乳饮料和区域弱势品牌仍在承压。未来一段时间,行业看点不是“谁收入增长最快”,而是谁扣非利润更稳、现金流更好、负债更轻、主业的差异化更强。
您必须 [ 登录 ] 才能发表留言!